O Copom manteve a Selic em 13,75%. Imóvel pronto ou na planta: a conta muda de ordem, não de sentido
O Copom parou os cortes e manteve a Selic em 13,75% em 04/11/2026. Veja a taxa média que cada banco cobrou no financiamento imobiliário e a conta de um studio pronto e de um na planta, em Carneiros.
Artêmia Medeiros · CRECI/PE 19.875 Publicado em 6 de novembro de 2026 · 4 min de leitura
Rafael Costa · CRECI/PE 21.856 Publicado em 6 de novembro de 2026 · 4 min de leitura
O Copom parou de cortar os juros. E eu continuo otimista com o imóvel.
Não é porque os juros vão cair amanhã. É porque juro alto não fecha a conta. Ele muda a ordem dela.
Quem compra pronto e quem compra na planta encontram o banco em momentos diferentes. Por isso, a mesma Selic pesa diferente em cada caminho.
O que o Copom decidiu
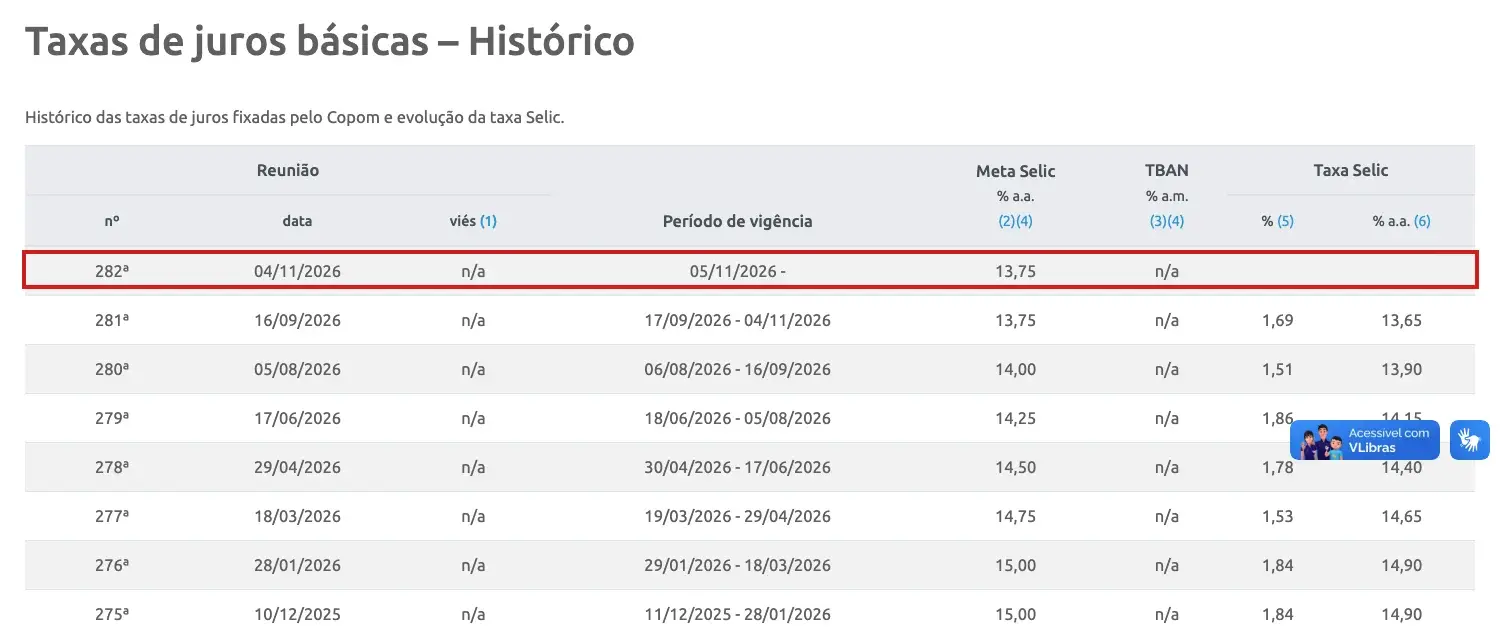
Na reunião de 04/11/2026, o Copom manteve a Selic em 13,75% ao ano. Foi a primeira pausa depois de cinco cortes seguidos em 2026.
Banco Central, histórico das taxas de juros básicas, consultado em 06/11/2026. O destaque em vermelho é nosso.
O mercado esperava 13,50%, pela mediana do Boletim Focus. No comunicado, o Banco Central fala em cenário desafiador, que pede "serenidade e cautela". Ele cita o petróleo, a inflação acima do teto da meta e a atividade mais fraca.
A ata da reunião sai na terça, 10/11. Quando ela sair, atualizo este texto.
Quanto cada banco cobrou no financiamento
O número que importa para quem financia não é a Selic. É a taxa do banco.
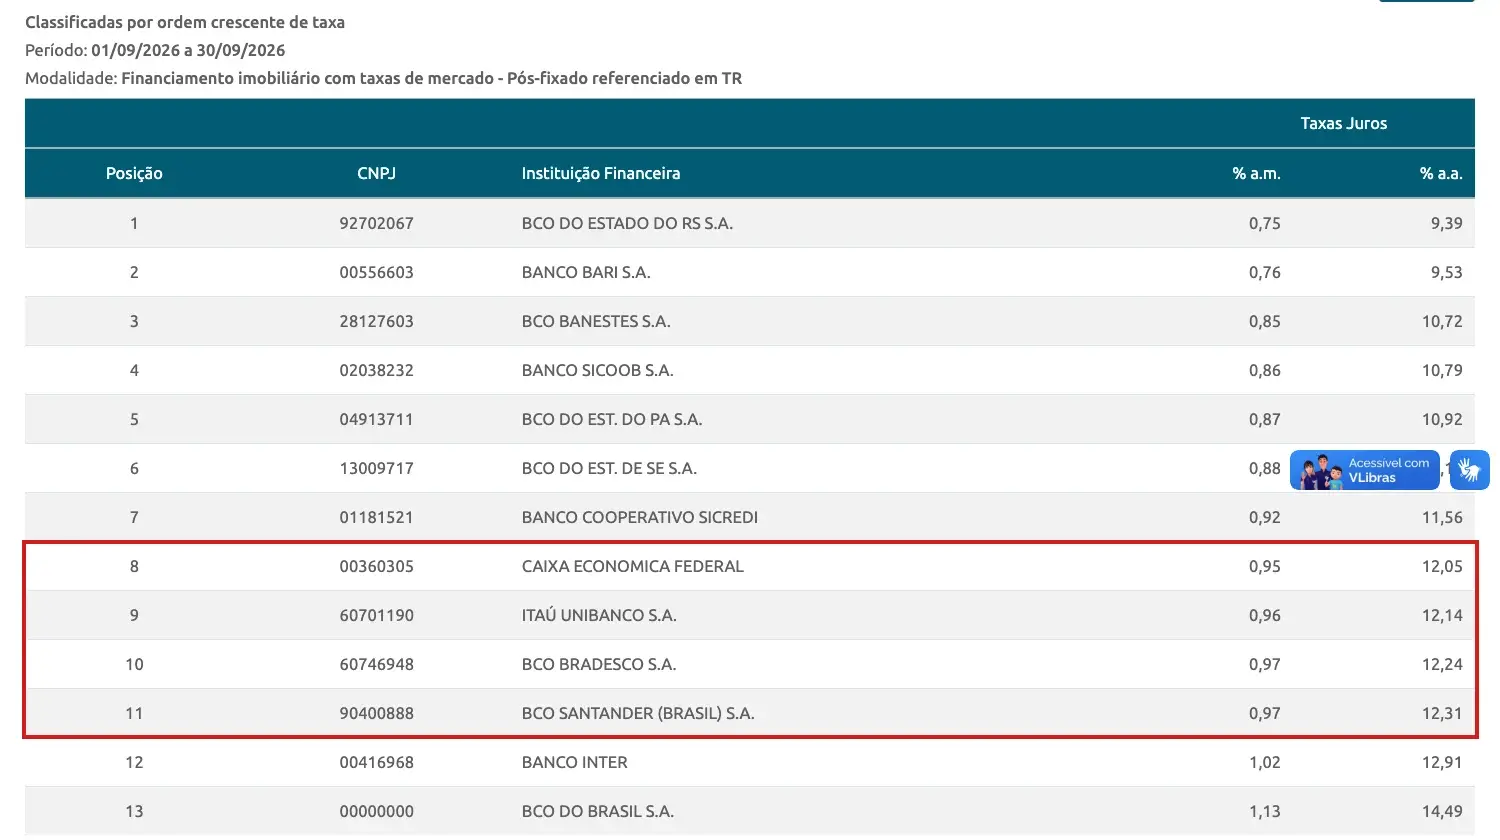
O Banco Central publica, todo mês, a taxa média que cada banco cobrou de verdade no financiamento imobiliário. É a média de quem fechou contrato, não a taxa do anúncio.
Banco Central, relatório de taxas de juros, setembro de 2026. O destaque em vermelho é nosso.
Banco
Taxa média em setembro de 2026
Caixa
12,05% ao ano + TR
Itaú
12,14% ao ano + TR
Bradesco
12,24% ao ano + TR
Santander
12,31% ao ano + TR
Inter
12,91% ao ano + TR
Banco do Brasil
14,49% ao ano + TR
Financiamento com taxas de mercado, pós-fixado em TR, pessoa física. Na Caixa, a média caiu de 12,12% em agosto para 12,05% em setembro.
A sua taxa depende do seu perfil e do relacionamento com o banco. Por isso, eu comparo o Custo Efetivo Total de pelo menos dois bancos.
Na planta, durante a obra você paga a construtora. O banco só entra nas chaves, se você financiar.
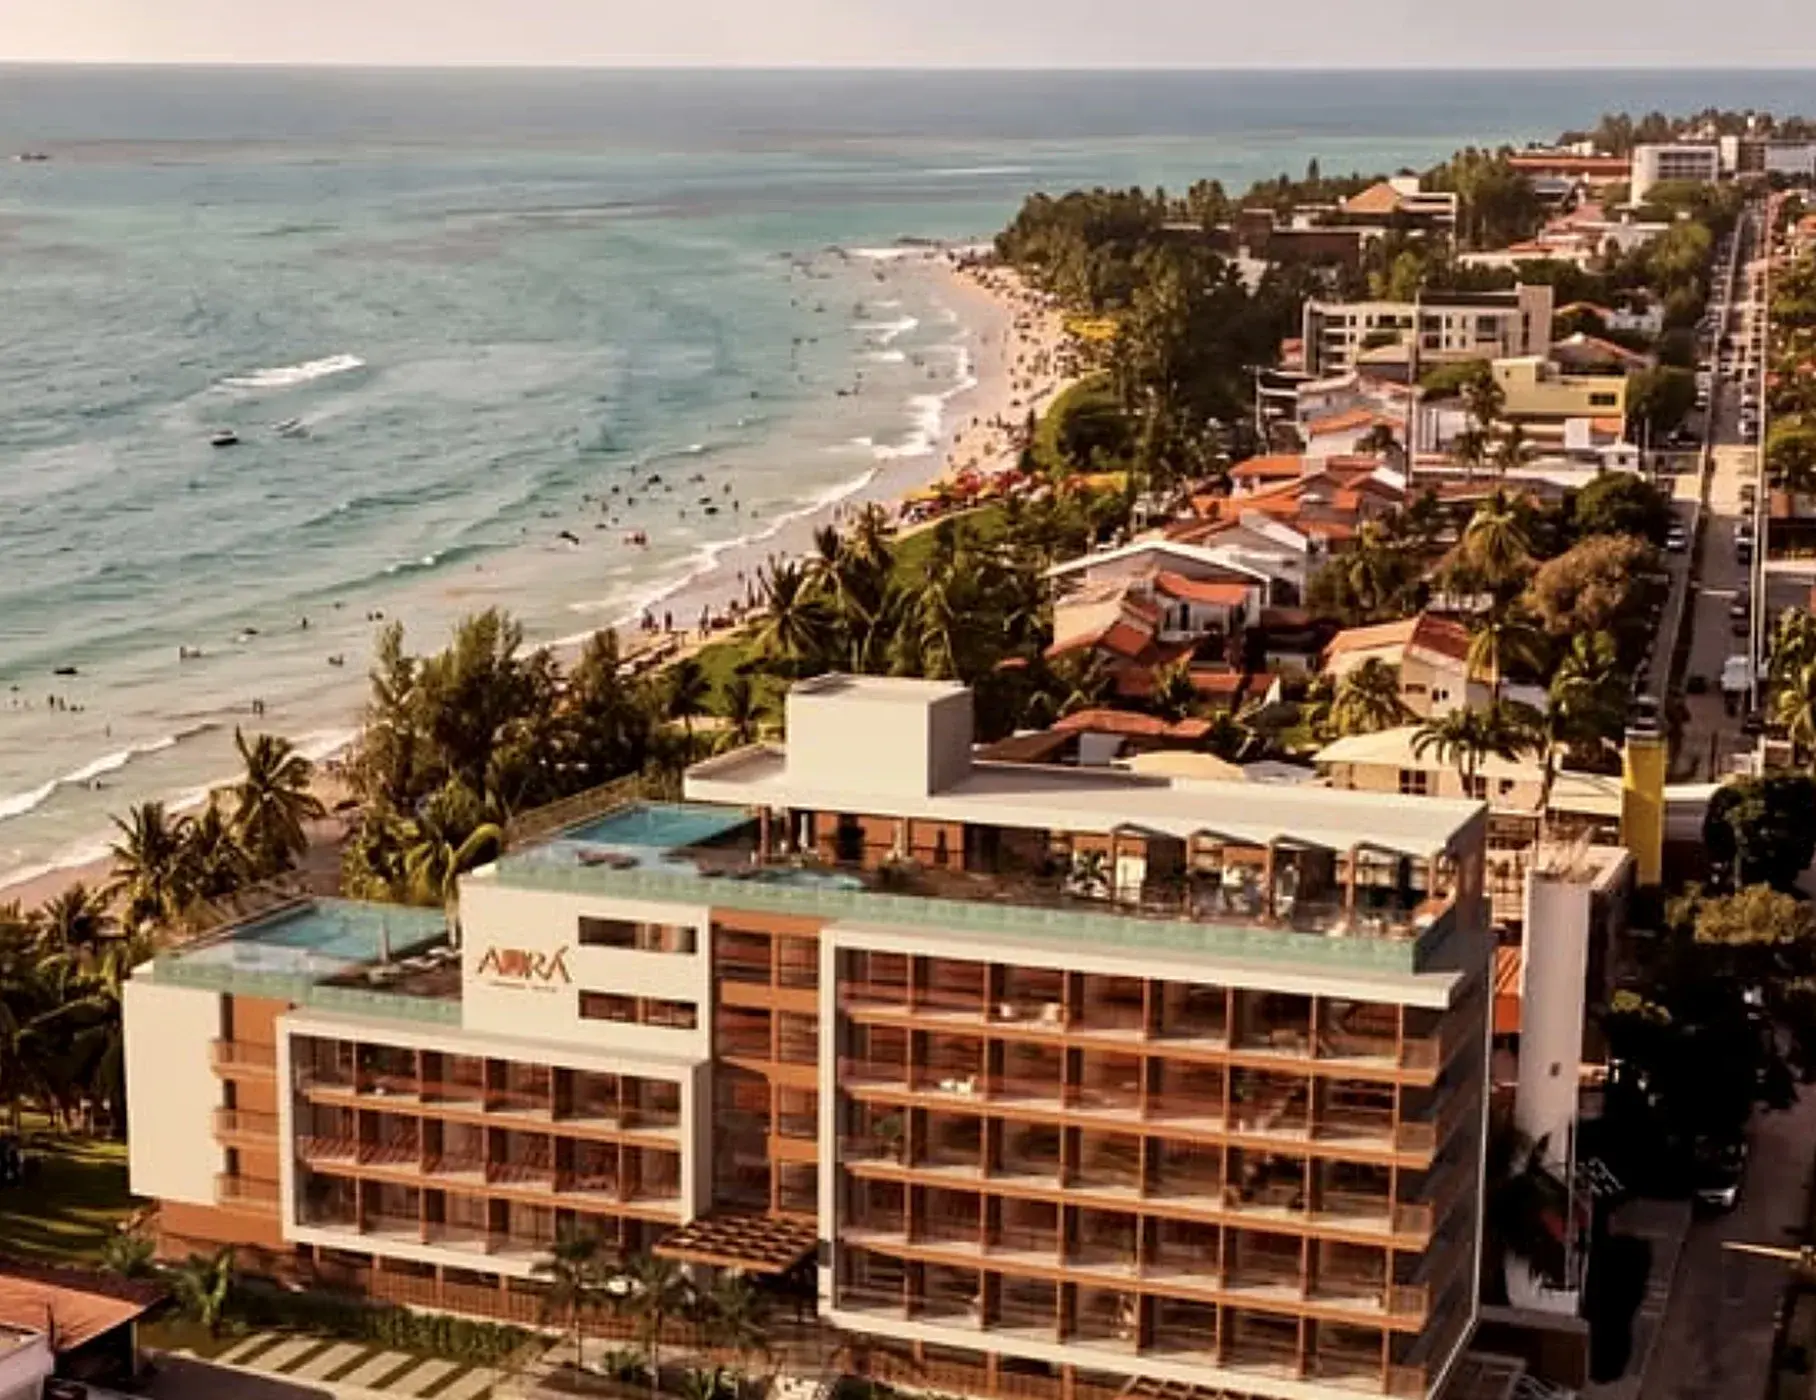
Exemplo: o studio lateral de 19,06 m² do Aurá Beira-Mar, em pré-lançamento, por R$ 289.000.
Entrada: R$ 40.460, com sinal e 30, 60 e 90 dias
Na obra: 39 mensais de R$ 889,23 e 6 intercaladas de R$ 6.743,33
Nas chaves: R$ 173.400, 60% do valor
Se esse saldo fosse financiado hoje, a 12,05% ao ano + TR, a 1ª parcela SAC ficaria em cerca de R$ 2.134. Mas ele não será financiado hoje.
O banco entra nas chaves, anos à frente. E, para 2029, o mercado projeta a Selic em 10,25% (Focus de 30/10/2026). É projeção, não garantia.
E a temporada?
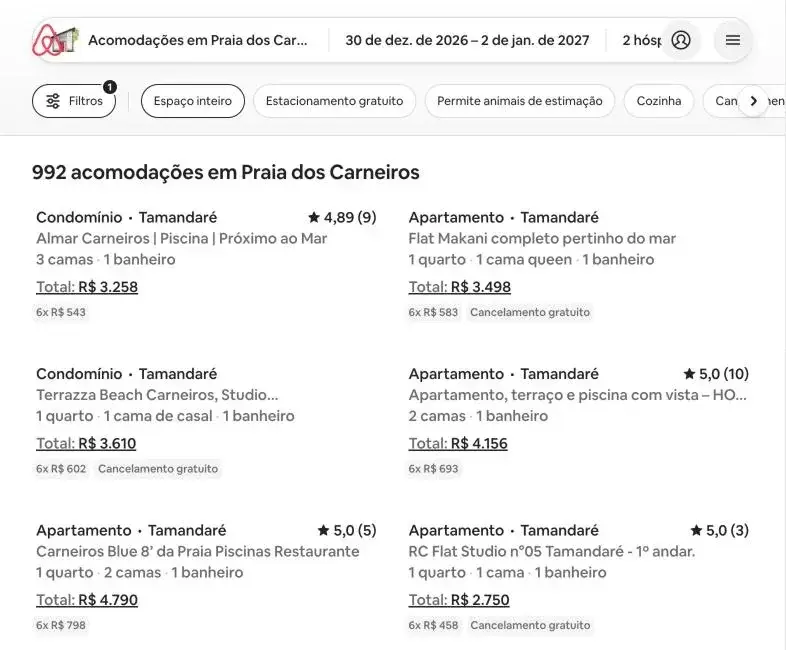
Airbnb, Praia dos Carneiros, 30/12 a 02/01, consultado em 03/11/2026. Fotos dos anúncios ocultadas.
Na região, a mediana da diária pedida no Airbnb para um imóvel de até 1 quarto foi de R$ 1.637 no Réveillon, R$ 378 em novembro e R$ 280 em maio. Contamos os anúncios de Tamandaré da 1ª página da busca, consultada em 03/11/2026. A conta completa está na página do Réveillon.
É preço pedido, não reserva. E a diferença entre maio e o Réveillon mostra por que eu não conto com uma média.
Mas atenção
Isso não significa que o aluguel paga a parcela.
Quando eu analiso uma compra, faço a conta sem a temporada. A parcela cabe na sua renda? Se cabe, o aluguel vira folga, e não premissa.
Na planta, tem uma conta a mais: o saldo das chaves é corrigido pelo índice do contrato até a entrega. E a taxa do banco nas chaves vai ser a de lá, não a de hoje.
O que eu faria com a Selic em 13,75%
Vai comprar pronto e financiar? Compare pelo menos dois bancos pelo Custo Efetivo Total. Se os juros caírem depois, a portabilidade é a conversa.
Vai comprar na planta? Olhe a parcela da obra e o valor das chaves, e planeje de onde vem esse dinheiro.
Está em dúvida entre os dois? A pergunta é quando você quer usar ou alugar, e quanto quer desembolsar até lá.
Não é sobre adivinhar a Selic. É sobre comprar uma conta que para em pé.
Aurá Beira-Mar: simulação de fluxo da Perfecta, 03/11/2026. Max Carneiros Suítes: valor informado pelo proprietário em outubro de 2026, sujeito a confirmação.
Airbnb: busca pública em Praia dos Carneiros, consultada em 03/11/2026.
Conteúdo educativo. Simulações sem seguros, tarifas, ITBI e registro, com TR zero. Não é oferta, promessa de renda ou de valorização, nem análise de crédito: quem decide o crédito é o banco.
Quer ver a sua parcela com a taxa de hoje?
A calculadora mostra SAC e Price lado a lado. Se quiser, fazemos a conta do seu caso com você.
Corretora e consultora de investimentos imobiliários no litoral de Pernambuco · CRECI/PE 19.875
Atende quem compra no litoral de Pernambuco com análise de documentação, tabela da construtora e comparação entre empreendimentos antes de qualquer reserva. Instagram.
Rafael Costa
Engenheiro e corretor de imóveis da equipe Artêmia MedeirosConsultor de investimentos imobiliários, engenheiro de formação · CRECI/PE 21.856
Formado em engenharia pela universidade federal, com passagem pela Auburn University (Estados Unidos, 2013-2014). Cuida dos números de cada operação: fluxo de pagamento, correção, custos de transação e cenários de renda, sempre com as premissas abertas. Instagram.
Este conteúdo é informativo e não substitui análise individual. Valores, condições e prazos citados são os informados pelas construtoras e fontes indicadas na data de publicação e podem mudar. Simulações não são promessa de rentabilidade ou de valorização.
Pronto para olhar as opções?
Escolha pelo destino, pelo valor, pela entrega ou pela planta, com a fonte e a data de cada tabela.
O Focus de 03/11/2026 adiou o corte de juros: Selic de 2027 a 12,50%. Mesmo assim, a projeção segue caindo, os preços subiram acima da inflação e o Nordeste atrai mais turistas. Veja os motivos, com fonte.
Pessoa física ou holding para alugar imóveis depois da reforma tributária. Para quem tem até 3 imóveis, o CPF fica fora do IBS e da CBS e a holding paga desde o primeiro. No Imposto de Renda, a holding do lucro presumido pode compensar. A conta com a lei e um exemplo.
Holding não é blindagem contra dívida. O artigo 50 do Código Civil permite desconsiderar a empresa em caso de abuso, e a fraude contra credores anula transferências. A proteção real é de sucessão e governança, e o ITCMD agora é progressivo e calculado a valor de mercado.
Artêmia Medeiros · 30 de outubro de 2026
Rafael Costa · 30 de outubro de 2026
Usamos cookies para medir o uso do site e melhorar o conteúdo. Detalhes na Política de Privacidade.