Reforma tributária e aluguel: quem paga e quem continua como está
O que a Lei Complementar 214/2025 diz sobre o aluguel de imóveis. A pessoa física com até 3 imóveis ou até R$ 240 mil por ano fica fora do IBS e da CBS. Quem entra tem desconto de 70%, redutor de R$ 600 e regra de hotel na temporada. Com os artigos da lei na tela.
Rafael Costa · CRECI/PE 21.856 Publicado em 30 de outubro de 2026 · 3 min de leitura
Desde que a reforma tributária foi regulamentada, circula a ideia de que o aluguel vai pagar até 44% de imposto. Eu fui ler a lei. Para a maioria de quem compra imóvel para alugar, a resposta é bem mais simples, e é uma boa notícia.
Lei Complementar 214/2025, que criou o IBS e a CBS (planalto.gov.br).
Quem vira contribuinte no aluguel
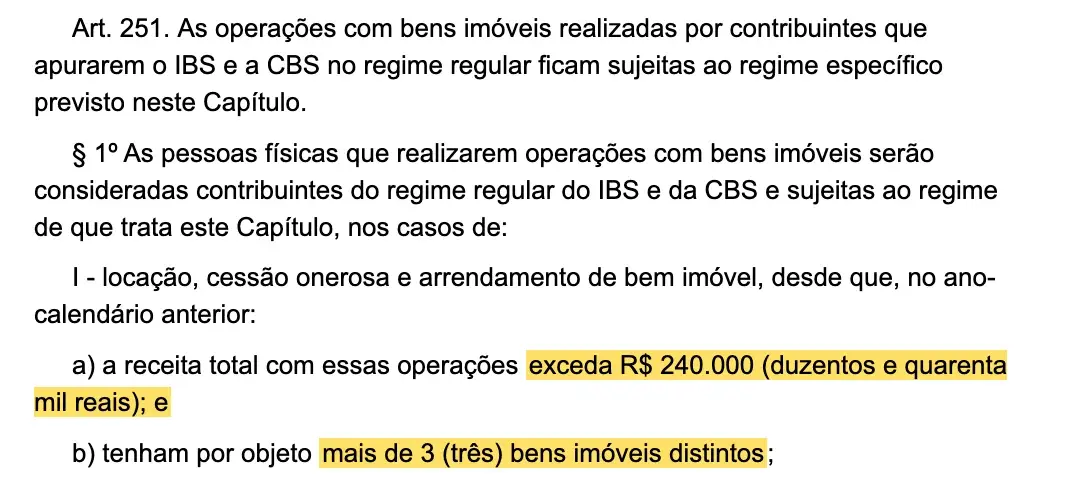
A pessoa física só passa a pagar IBS e CBS sobre o aluguel quando cumpre as duas condições no ano anterior:
receita de aluguel acima de R$ 240 mil; e
mais de 3 imóveis distintos alugados.
Quem tem até 3 imóveis, ou recebe até R$ 240 mil por ano, continua só com o Imposto de Renda, como hoje. O limite de R$ 240 mil é corrigido pelo IPCA.
LC 214/2025, art. 251, § 1º, I. Trechos marcados pela nossa equipe.
Quem entra paga 30% da alíquota
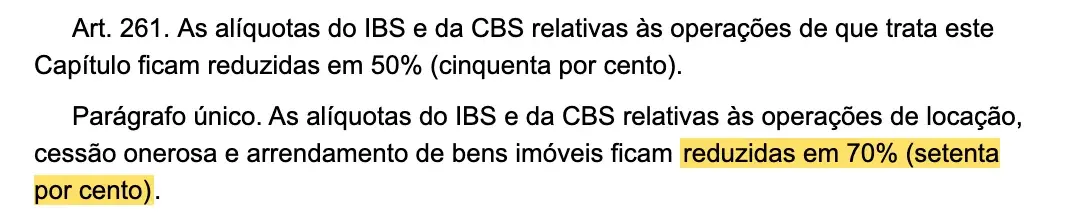
Para quem passa dos dois limites, a lei reduz em 70% as alíquotas do IBS e da CBS na locação. Na prática, paga 30% da alíquota cheia.
LC 214/2025, art. 261, parágrafo único.
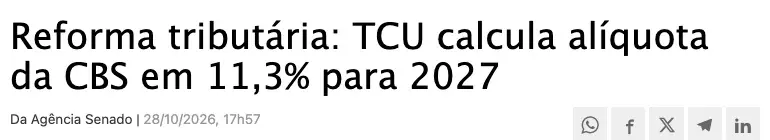
Em números, com a alíquota da CBS de 2027 calculada pelo TCU:
Ano
Alíquota de referência
No aluguel (30%)
2027
CBS de 11,3%
3,39%
2033
cerca de 26,5% (estimativa)
cerca de 7,95%
A CBS de 11,3% foi calculada pelo TCU em 28/10/2026, e o Senado pode ajustar até dezembro; se não ajustar, vale a do TCU a partir de 1º de janeiro de 2027. O número de 2033 é estimativa, porque o IBS ainda não tem alíquota fixada.
Senado Notícias, 28/10/2026.
R$ 600 por imóvel saem da conta, todo mês
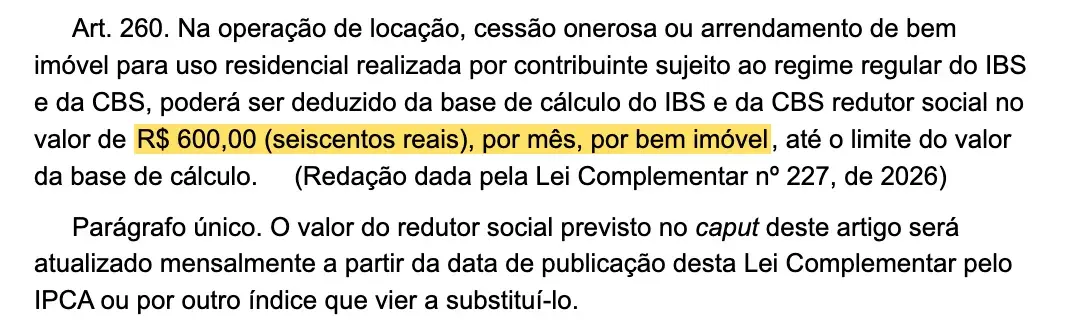
No aluguel residencial, quem é contribuinte pode tirar R$ 600 por imóvel da base, todo mês. O valor também é corrigido pelo IPCA. Sala, loja e galpão não têm esse redutor.
LC 214/2025, art. 260, na redação da LC 227/2026.
Exemplo ilustrativo, para quem já é contribuinte: aluguel de R$ 3.000. A base fica em R$ 2.400. Em 2027, R$ 2.400 × 3,39% = R$ 81,36 por mês.
Temporada e Airbnb: a regra é a de hotel
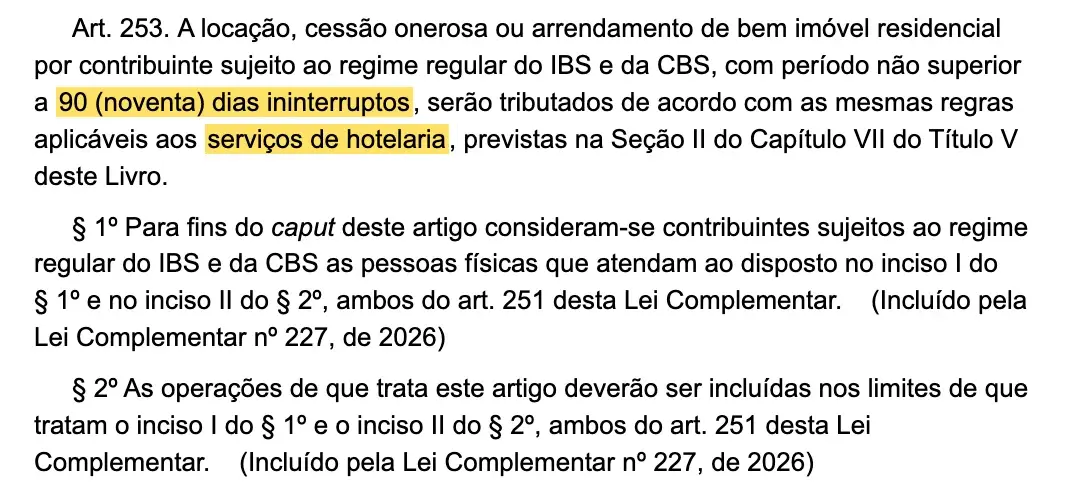
Aluguel residencial de até 90 dias seguidos segue a regra da hotelaria. O desconto é de 40%, e não de 70%. E essas locações entram na conta dos limites de 3 imóveis e R$ 240 mil.
A reforma é do consumo, não do patrimônio. Continuam como estão:
o Imposto de Renda sobre o aluguel, no carnê-leão;
o ITBI na compra e o IPTU todo ano;
o Imposto de Renda sobre o ganho de capital na venda.
Calendário
2026: ano de teste.
2027: entra a CBS; PIS e Cofins saem. O IBS fica simbólico.
2029 a 2032: o IBS sobe aos poucos.
2033: sistema completo.
Mas atenção
Isso não significa que todo investidor está livre. Quem tem 4 imóveis ou mais, ou recebe mais de R$ 240 mil por ano, precisa fazer a conta antes de decidir entre pessoa física e empresa. É o assunto do próximo artigo: holding patrimonial depois da reforma.
Conteúdo educativo, não é consultoria jurídica ou tributária. Fontes: LC 214/2025 e LC 227/2026 (planalto.gov.br); TCU e Senado Notícias, 28/10/2026.
Perguntas frequentes
Tenho 2 apartamentos alugados. Vou pagar IBS e CBS?
Pela LC 214/2025, não. A pessoa física só vira contribuinte no aluguel com mais de 3 imóveis alugados e mais de R$ 240 mil de receita no ano anterior. Com 2 imóveis, continua só o Imposto de Renda.
O aluguel por temporada no Airbnb entra na regra?
Entra na conta dos limites. Se você passar de 3 imóveis e de R$ 240 mil, a temporada de até 90 dias segue a regra de hotel, com desconto de 40% na alíquota (arts. 253 e 281).
Quando começa a cobrança?
A CBS começa em 2027. O IBS sobe de 2029 a 2032, e o sistema fica completo em 2033.
O Imposto de Renda sobre o aluguel muda com a reforma?
A reforma do consumo não mexe no Imposto de Renda. O aluguel continua no carnê-leão da pessoa física.
Quer saber em qual lado da regra você fica?
Me conte quantos imóveis você tem alugados e quanto recebe por ano. Eu te mostro como a lei se aplica ao seu caso, para você levar ao seu contador.
Engenheiro e corretor de imóveis da equipe Artêmia MedeirosConsultor de investimentos imobiliários, engenheiro de formação · CRECI/PE 21.856
Formado em engenharia pela universidade federal, com passagem pela Auburn University (Estados Unidos, 2013-2014). Cuida dos números de cada operação: fluxo de pagamento, correção, custos de transação e cenários de renda, sempre com as premissas abertas. Instagram.
Este conteúdo é informativo e não substitui análise individual. Valores, condições e prazos citados são os informados pelas construtoras e fontes indicadas na data de publicação e podem mudar. Simulações não são promessa de rentabilidade ou de valorização.
Pessoa física ou holding para alugar imóveis depois da reforma tributária. Para quem tem até 3 imóveis, o CPF fica fora do IBS e da CBS e a holding paga desde o primeiro. No Imposto de Renda, a holding do lucro presumido pode compensar. A conta com a lei e um exemplo.
Holding não é blindagem contra dívida. O artigo 50 do Código Civil permite desconsiderar a empresa em caso de abuso, e a fraude contra credores anula transferências. A proteção real é de sucessão e governança, e o ITCMD agora é progressivo e calculado a valor de mercado.
O STF decidiu, no Tema 1.348, que levar imóveis para o capital de uma empresa não paga ITBI, mesmo quando ela compra, vende ou aluga imóveis, até o valor do capital. O que mudou, o limite e um exemplo com o ITBI do Recife.
Rafael Costa · 30 de outubro de 2026
Usamos cookies para medir o uso do site e melhorar o conteúdo. Detalhes na Política de Privacidade.